

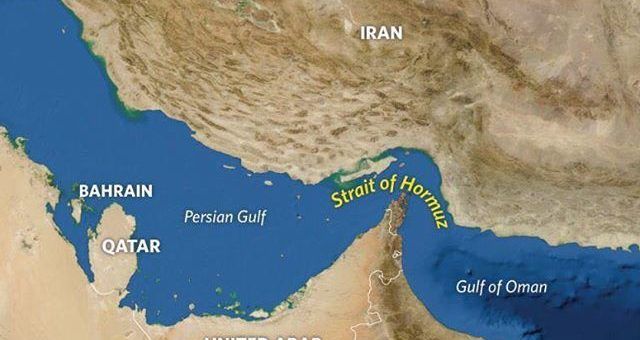
Eskalasi konflik di Timur Tengah memicu kekhawatiran baru di pasar energi global. Kombinasi serangan militer dan potensi penutupan Selat Hormuz dapat mengguncang stabilitas pasokan minyak dunia.
Senior Equity Research Analyst Mirae Asset Sekuritas Indonesia, Muhammad Farras Farhan, menilai bahwa kondisi ini membuat sektor logam lebih menarik dibandingkan energi. Emas menjadi pilihan utama sebagai aset "safe haven".
Serangan militer terkoordinasi oleh Amerika Serikat dan Israel ke wilayah Iran dilaporkan menewaskan Pemimpin Tertinggi Iran, Ayatollah Ali Khamenei, bersama lebih dari 200 orang lainnya. Iran merespons dengan serangan rudal dan drone ke Israel serta pangkalan militer AS di kawasan Teluk.
Selain itu, Iran disebut menutup Selat Hormuz, jalur vital yang menangani sekitar 15–20 juta barel minyak per hari atau sekitar 20% pasokan global. Penutupan ini menghentikan lalu lintas kapal tanker dan menyebabkan ratusan kapal tertahan.
Harga Brent melonjak 7–8% ke kisaran USD78–USD80 per barel, sementara WTI naik ke atas USD72 per barel. Farras memperkirakan harga minyak berpotensi menembus USD100 per barel jika gangguan berlangsung lama, yang dapat memicu tekanan inflasi global.
Indonesia dinilai berada dalam posisi yang relatif defensif namun tetap menghadapi tantangan struktural di sektor minyak dan gas (migas). Industri hulu migas nasional tergolong pasar matang dengan tren penurunan produksi.
Output tercatat turun dari 801 ribu barel setara minyak per hari (mboepd) pada 2017 menjadi sekitar 530 mboepd pada proyeksi 2026. Minimnya reinvestasi dan belanja modal (capex) hulu menjadi faktor utama.
Sensitivitas emiten hulu terhadap harga Brent masih ada, dengan perubahan sekitar 3–5% pada level EBITDA untuk setiap kenaikan USD5 per barel. Namun, mayoritas emiten energi di Bursa Efek Indonesia memiliki eksposur besar ke gas bumi, yang harganya cenderung berbasis kontrak atau diatur.
PT Perusahaan Gas Negara Tbk (PGAS) hampir sepenuhnya berbasis gas. Sementara PT Medco Energi Internasional Tbk (MEDC) dan PT Energi Mega Persada Tbk (ENRG) memperoleh sekitar 50–70% pendapatan dari gas.
Reli harga minyak memang memberikan dorongan terhadap kinerja, tetapi dampaknya tidak sepenuhnya optimal. Di sisi lain, risiko penurunan harga juga tetap signifikan apabila konflik mereda.
Harga emas saat ini berada di kisaran USD5.390 per ons. Permintaan bank sentral tercatat mencapai 230,3 ton atau naik 5,6% secara kuartalan, sementara permintaan investasi naik 8,9% menjadi 595 ton.
Selain emas, tembaga dan timah juga dinilai menarik secara struktural. Permintaan kedua komoditas tersebut diperkirakan meningkat seiring ekspansi kecerdasan buatan (AI) dan belanja pertahanan global.
Di sisi pasokan, gangguan produksi di Indonesia dan Myanmar serta penurunan kadar bijih dari tambang-tambang tua mempersempit ruang suplai. Secara global, defisit tembaga diproyeksikan mencapai 2,4 juta ton pada 2030, sementara defisit timah diperkirakan sekitar 55 ribu ton.
Dengan kombinasi ketegangan geopolitik dan transisi energi global, sektor logam dinilai memiliki fundamental jangka menengah yang lebih kuat dibandingkan sektor energi. Investor disarankan lebih selektif dalam memilih sektor dan memperhatikan eksposur terhadap risiko eksternal yang sulit diprediksi.






