

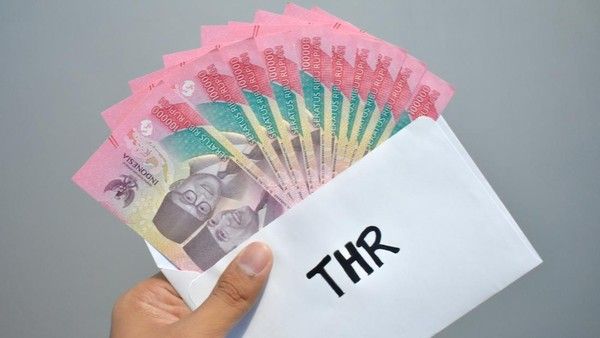
Tunjangan Hari Raya (THR) menjadi momen yang dinantikan pekerja menjelang Lebaran. Namun, THR dikenakan pajak sebagai tambahan penghasilan.
THR termasuk tambahan penghasilan bagi karyawan, seperti yang disampaikan oleh @ditjenpajakri melalui Instagram pada Kamis (12/3/2026).
Pasal 21 ayat (1) huruf a UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP) mengatur bahwa pemberi kerja wajib memotong pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima wajib pajak orang pribadi dalam negeri. Penghasilan tersebut meliputi gaji, upah, honorarium, tunjangan, dan pembayaran lain sebagai imbalan pekerjaan oleh pegawai atau bukan pegawai.
Cara Menghitung Pajak Atas THR
Perhitungan PPh Pasal 21 terutang atas THR dilakukan dengan rumus: THR Bruto x TER Bulanan. Tarif Efektif Bulanan (TER) dapat dilihat di PP 58/2023 dan PMK 168/2023. Untuk memudahkan, gunakan kalkulator pajak di kalkulator.pajak.go.id.
Contoh Penghitungan Pajak Atas THR
Sebagai contoh, Pak Argi adalah karyawan tetap di PT BGM dengan gaji Rp 5,8 juta per bulan selama tahun 2025, tanpa penghasilan sampingan, dan berstatus menikah tanpa tanggungan (K/0). Selain gaji, Pak Argi menerima THR sebesar satu kali gaji pada bulan Maret, uang lembur dengan nilai bervariasi pada Februari, Mei, dan November, bonus dua kali gaji pada Oktober, serta premi JKK dan JKM sebesar Rp 80.000 per bulan.
Dengan TER, PPh Pasal 21 terutang atas THR dan gaji pada bulan Maret dihitung sebagai berikut:
(Gaji + THR + Premi JKK & JKM) Rp 11.680.000 x 4,00% (TER Kategori A) = Rp 467.000 (PPh Pasal 21 Terutang).
PPh Pasal 21 bulan Maret ini akan diperhitungkan kembali pada akhir tahun untuk menentukan sisa PPh Pasal 21 bulan Desember yang harus dipotong atau dikembalikan.
Dalam kasus ini, PT BGM melakukan kelebihan pemotongan PPh Pasal 21 sebesar Rp 963.800 akibat penerapan TER. PT BGM wajib mengembalikan kelebihan pemotongan tersebut kepada Pak Argi.
"Pak Argi berhak menanyakan status kelebihan pemotongan pajak tersebut ke perusahaan," ucap DJP.






