

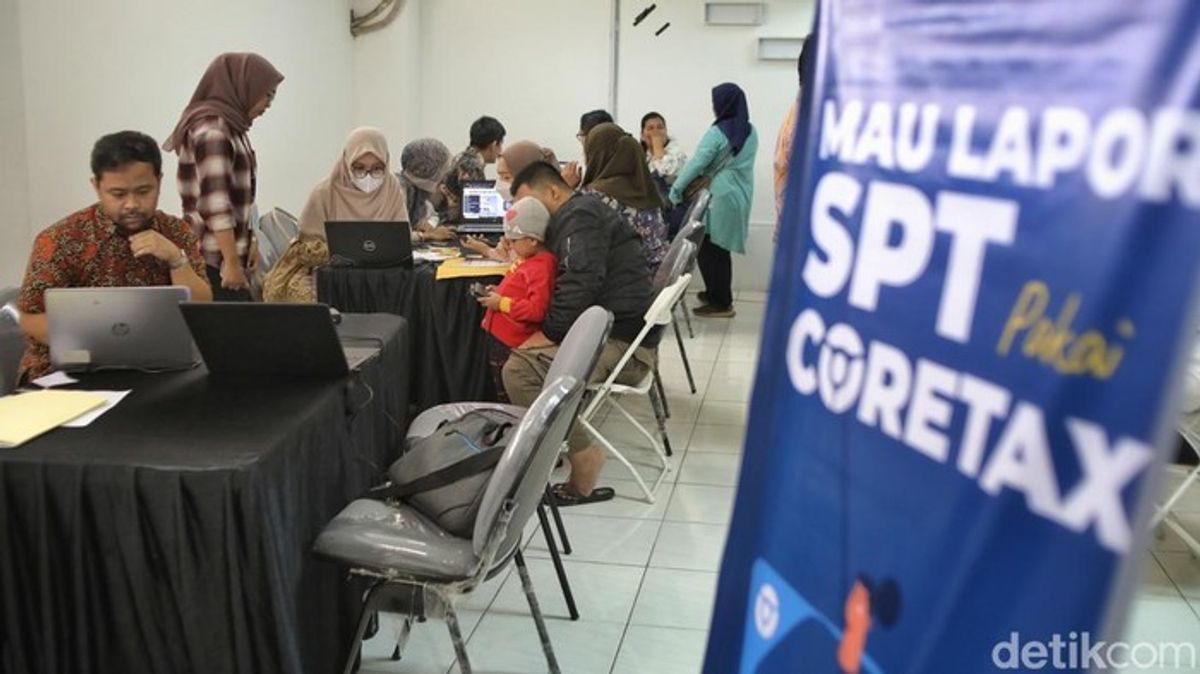
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberlakukan kebijakan penghapusan sanksi administratif untuk wajib pajak orang pribadi yang terlambat menyampaikan Surat Pemberitahuan (SPT) Tahunan pajak 2025. Penghapusan sanksi denda dan bunga ini berlaku untuk periode pelaporan antara 31 Maret 2026 hingga 30 April 2026, seperti dikutip dari Detik Finance.
Keputusan ini secara resmi tertuang dalam Pengumuman Nomor PENG-28/PJ.09/2026. Kebijakan ini spesifik mengenai Penghapusan Sanksi Administratif Atas Keterlambatan Pembayaran dan Pelaporan SPT Pajak Penghasilan Orang Pribadi Tahun Pajak 2025.
Selain itu, pengumuman tersebut juga mencakup batas waktu pembayaran PPh Pasal 29 untuk tahun pajak 2025. Periode kelonggaran ini ditegaskan akan memberikan pembebasan sanksi administratif.
Penghapusan sanksi ini dilakukan dengan cara tidak menerbitkan Surat Tagihan Pajak (STP) kepada wajib pajak yang bersangkutan. Langkah ini diharapkan dapat mengurangi beban administratif bagi masyarakat.
“Setelah tanggal 31 Maret 2026 sampai dengan tanggal 30 April 2026, diberikan penghapusan sanksi administratif baik berupa denda maupun bunga,” demikian bunyi pengumuman yang dikeluarkan oleh DJP.
Dalam situasi di mana Surat Tagihan Pajak sudah terbit, Kepala Kantor Wilayah Direktorat Jenderal Pajak memiliki wewenang untuk secara jabatan menghapuskan sanksi administratif tersebut. Kebijakan ini dirancang untuk memastikan bahwa wajib pajak tidak terbebani secara tidak semestinya.
Keterlambatan dalam penyampaian SPT ini juga tidak akan dijadikan alasan untuk pencabutan Surat Keputusan Penetapan Wajib Pajak Kriteria Tertentu. Lebih lanjut, hal ini juga tidak akan menjadi dasar penolakan permohonan penetapan Wajib Pajak Kriteria Tertentu.
Jumlah Laporan SPT Tahunan yang Diterima
Sampai dengan tanggal 1 April 2026 pukul 24.00 WIB, DJP mencatat total 10.653.931 SPT telah masuk. Angka ini menunjukkan partisipasi wajib pajak dalam memenuhi kewajiban pelaporan.
Rincian data tersebut menunjukkan bahwa 9.315.880 SPT berasal dari Orang Pribadi Karyawan. Sementara itu, Orang Pribadi Non Karyawan menyumbang 1.116.703 SPT.
Untuk jenis pelaporan Badan, tercatat 219.161 SPT dari Badan (Rp) dan 164 SPT dari Badan (USD). Selain itu, terdapat 1.992 SPT dari Badan (Rp) dan 31 SPT dari Badan (USD) untuk wajib pajak beda tahun buku yang dilaporkan mulai 1 Agustus 2025.






